Что такое ПДН
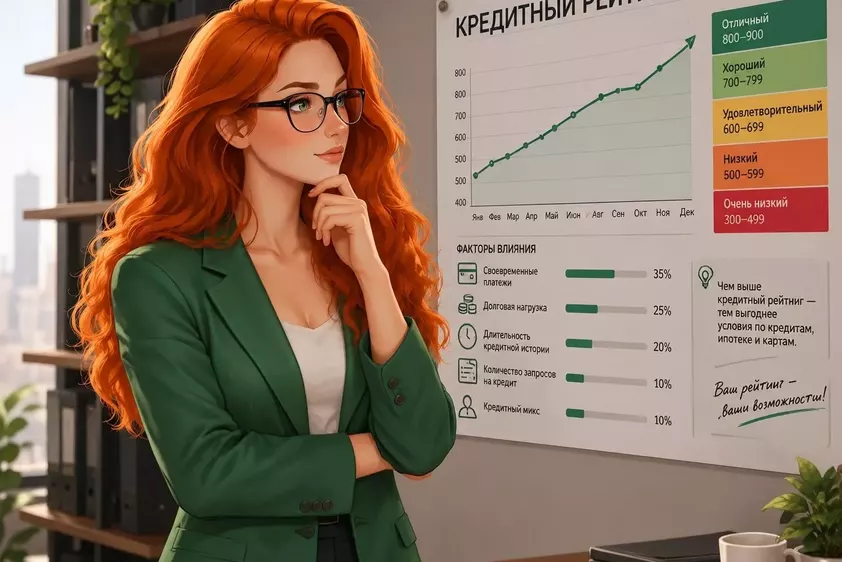
Показатель долговой нагрузки — это отношение ежемесячных платежей по всем кредитам и займам к среднемесячному доходу. Банки и МФО обязаны рассчитывать его при выдаче кредитов.
Пример. Доход — 100 000 ₽. Платежи по ипотеке и кредитной карте — 45 000 ₽. ПДН = 45%. Если новый кредит добавит ещё 15 000 ₽ в месяц, показатель вырастет до 60%.
Почему высокий ПДН — причина отказа
Банк России ограничивает банкам долю кредитов, выданных заёмщикам с высокой нагрузкой. Чем выше ваш ПДН, тем меньше у банка возможностей одобрить заявку — даже если вы никогда не допускали просрочек. Заёмщикам с нагрузкой выше 50% получить кредит заметно сложнее, выше 80% — почти невозможно.
Что попадает в расчёт
- платежи по всем действующим кредитам и займам из кредитной истории;
- кредитные карты — даже если вы ими не пользуетесь: в расчёт берётся платёж, исходя из лимита;
- кредиты, где вы созаёмщик или поручитель с просроченным долгом;
- платёж по кредиту, который вы запрашиваете сейчас.
Как снизить ПДН перед заявкой
- Закройте ненужные кредитные карты или уменьшите лимит. Важно именно закрыть счёт и получить справку, а не просто перестать пользоваться.
- Погасите мелкие кредиты и рассрочки. Платёж в 3 000 ₽ увеличивает нагрузку так же, как и любой другой.
- Подтвердите весь доход. Справка о доходах, выписка по счёту, доход от сдачи жилья — всё, что можно показать документально.
- Увеличьте срок кредита. Платёж станет меньше, показатель — ниже.
- Проверьте кредитную историю. Закрытые кредиты, которые по ошибке числятся активными, тоже учитываются в нагрузке.
Когда ПДН завышен из-за ошибок
Это частая ситуация после банкротства или досрочного погашения: кредитор не передал в бюро сведения о закрытии, и «мёртвый» кредит продолжает увеличивать нагрузку. В отчёте за это отвечает поле «величина среднемесячного платежа». Такие записи оспариваются — в кейсе Надежды из Москвы это поле обнулили по трём закрытым кредитам.
Нужна помощь? Найдём в отчёте записи, которые завышают вашу долговую нагрузку. Начните с бесплатной консультации — разберём ваш отчёт и скажем, что реально можно исправить.