С каким кредитным рейтингом дают ипотеку: полное руководство для заемщика
Многие заемщики задаются вопросом, с каким баллом финансовое учреждение одобряет жилищный займ. Оформление сделки, где главная цель - ипотека, требует тщательной подготовки. В 2026 году автоматизированные скоринговые системы анализируют сотни параметров, и понимание того, как работает оценка вашей финансовой дисциплины, поможет избежать отказов и получить наилучшие условия.
Как формируется кредитный рейтинг
Персональный кредитный рейтинг -это итоговая цифровая оценка вашей кредитоспособности, которую рассчитывают специализированные бюро (НБКИ, ОКБ, Скоринг Бюро). Когда вы берете кредит, информация о платежах, суммах и сроках передается в эти организации. Ваша история -это подробный журнал всех финансовых обязательств. На основе этих данных алгоритм вычисляет вероятность возникновения просрочки свыше 90 дней в ближайший год.
На итоговый уровень влияют несколько ключевых факторов: регулярность внесения платежей, глубина и длительность просрочек, частота подачи заявки в разные организации, а также текущая долговая нагрузка. Чем выше балл, тем надежнее вы выглядите в глазах скоринговой системы.
Какой кредитный рейтинг нужен для одобрения
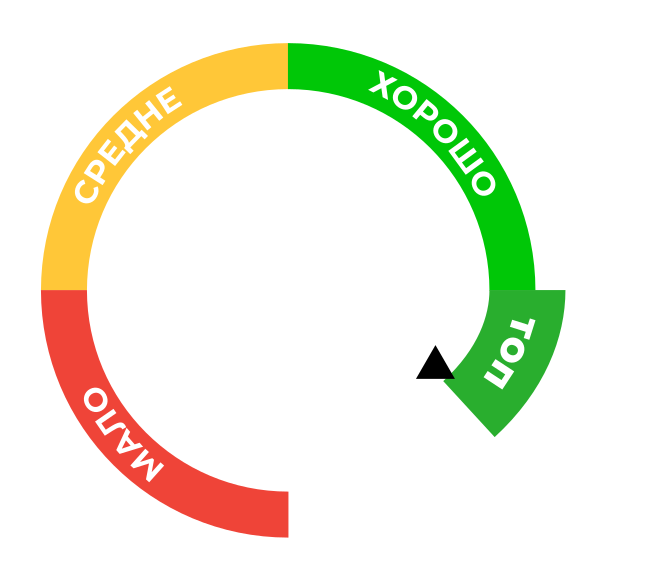
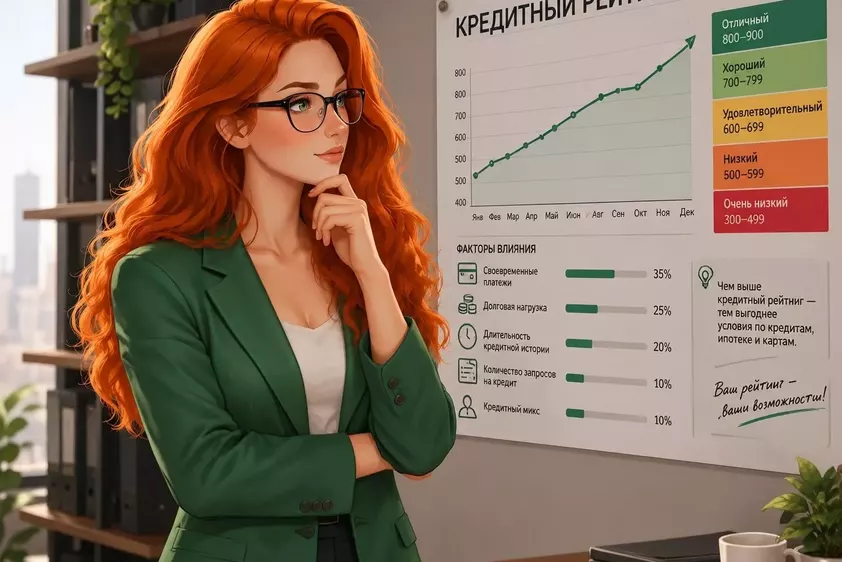
Каждое бюро использует свою шкалу, но логика едина: чем больше баллов, тем выше вероятность положительного решения. Шанс одобрения ипотеки напрямую зависит от того, в какую цветовую зону вы попадаете. Ниже приведена усредненная шкала, показывающая, с каким баллом дают жилищные займы.
| Диапазон баллов (усредненно) | Уровень надежности заемщика | Вероятность одобрения | Влияние на условия |
|---|---|---|---|
| 750–850+ (НБКИ) / 900–999 (ОКБ) | Очень высокий | 85–95% | Максимальная сумма, базовые или сниженные ставки |
| 650–749 (НБКИ) / 700–899 (ОКБ) | Высокий / Выше среднего | 70–85% | Стандартные условия, быстрое рассмотрение |
| 500–649 (НБКИ) / 500–699 (ОКБ) | Средний | 40–60% | Возможное повышение ставки или требование большего взноса |
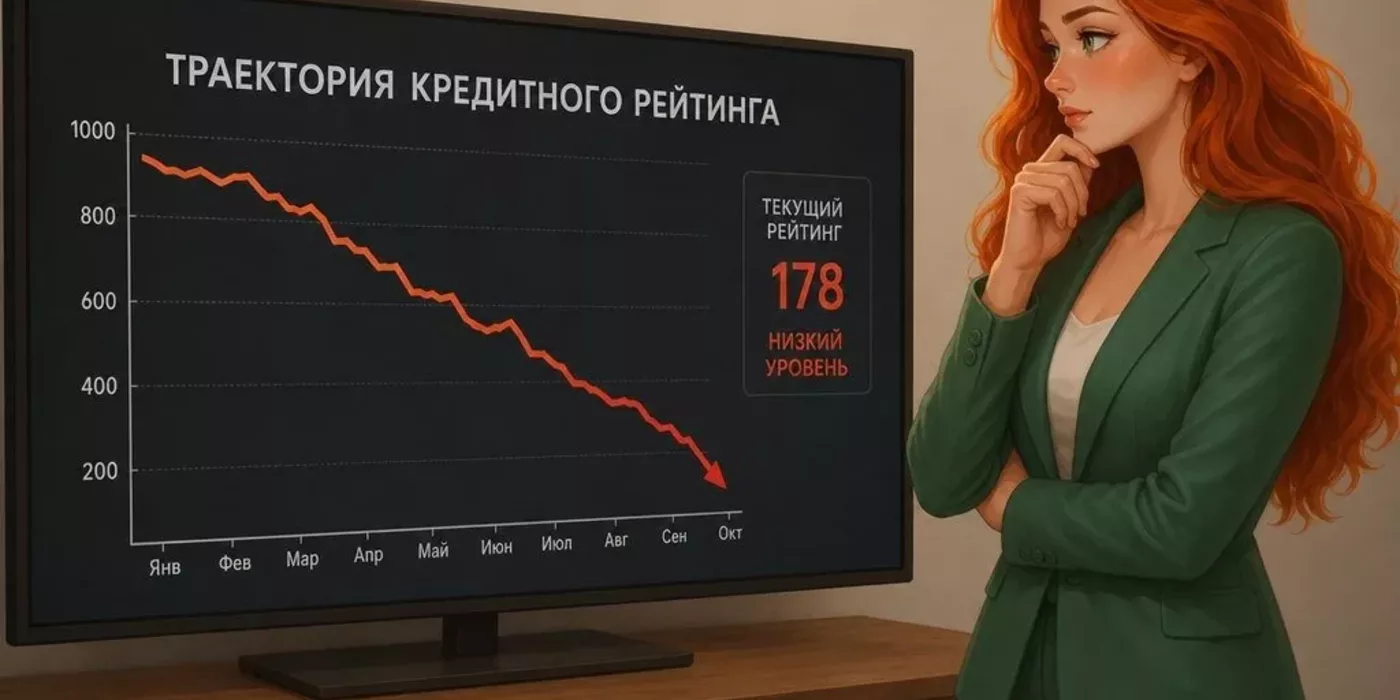
| Менее 500 (НБКИ) / Менее 500 (ОКБ) | Низкий (плохой) | 10–25% | Высокий риск отказа, требуется созаемщик или взнос от 40% |
Как кредитный рейтинг влияет на условия
Баллы влияют не только на факт одобрения, но и на экономику всей сделки. Ипотека - продукт, который требует от клиента максимальной прозрачности, и скоринг напрямую диктует следующие параметры:
💳 Процентная ставка.
Заемщикам с высокими показателями часто одобряют базовые тарифы. При низких значениях организация закладывает дополнительные риски, повышая ставку на 0,5–1,5 п.п.
💰 Сумма займа.
Статистика показывает: для крупных сумм (свыше 5 млн руб.) средний балл одобренных клиентов составляет 718, тогда как для небольших сумм порог ниже.
🛡️ Первоначальный взнос.
При пограничных значениях учреждение может компенсировать риски, потребовав внести не 20%, а 30–40% от стоимости недвижимости собственными средствами.
⏱️ Скорость рассмотрения.
Высокий скоринговый балл часто позволяет пройти по упрощенным программам (например, по двум документам), сокращая время принятия решения до 1–2 дней.
Почему банк может отказать
Высокий балл в БКИ не является стопроцентной гарантией. Когда оформляется ипотека, финансовая организация проводит комплексную проверку, и «красными флагами» могут стать:
- Показатель долговой нагрузки (ПДН) свыше 50%. Если после уплаты всех обязательств у вас остается меньше половины официального дохода, в одобрении будет отказано из-за требований ЦБ РФ.
- Неподтвержденный доход. «Серая» зарплата или отсутствие выписок по счетам для самозанятых и ИП снижают доверие.
- Возрастные ограничения. Слишком молодой возраст или приближение к пенсионному на момент окончания срока договора.
- Проблемы с объектом. Юридическая нечистота квартиры или ветхость дома (для вторичного рынка).
Как повысить шансы на одобрение: чек-лист
Узнать свои текущие показатели можно бесплатно два раза в год через Госуслуги. Если вы планируете подачу, начните подготовку за 3–6 месяцев.
✅ Что улучшит ситуацию
- Закройте неиспользуемые кредитные карты. Банк учитывает весь лимит как потенциальную нагрузку.
- Выдержите паузу в 2–3 недели после погашения долга, чтобы данные обновились в бюро.
- Погасите все штрафы ГИБДД и налоговые задолженности (суммы свыше 10 тыс. руб. критичны).
- Возьмите небольшой потребительский кредит и безупречно погасите его, чтобы создать положительную динамику.
❌ Что ухудшит ситуацию
- Одновременная подача заявок в 5–7 организаций. Каждый запрос фиксируется и интерпретируется как острая нехватка денег.
- Оформление новых микрозаймов (МФО) или рассрочек (BNPL-сервисов) за полгода до сделки.
- Попытка скрыть реальные доходы или предоставление поддельных справок 2-НДФЛ.
- Допущение даже технических просрочек на 1–2 дня в период подготовки.
Экспертное заключение
Баллы в БКИ -это не приговор, а динамический индикатор финансовой гигиены. В 2026 году автоматизированные скоринговые системы стали еще более чувствительными к деталям: они анализируют не только факт просрочек, но и структуру долговой нагрузки, частоту запросов и поведение заемщика в цифровом поле.
Ключевой вывод для потенциального клиента заключается в превентивном подходе. Проверка отчетов, закрытие неиспользуемых лимитов и выдерживание временной паузы перед подачей документов -это простые, но крайне эффективные шаги. Они позволяют представить финансовому учреждению максимально чистый и понятный портрет.
Помните, что идеальных заемщиков не существует, но существуют ответственные. Системная работа с документами за 3–6 месяцев до планируемой сделки многократно повышает шансы не просто на получение средств, но и на выгодные условия, которые изначально закладываются в семейный бюджет. Чистая история -это ваш главный актив при переговорах о ставке.
Нужна профессиональная помощь?
Если вы обнаружили в своем отчете неточности, чужие долги или необоснованные просрочки, которые мешают получить финансирование, не стоит ждать самостоятельного исправления. Специалисты компании «Ваш рейтинг» помогут грамотно оспорить недостоверную информацию и восстановить ваш кредитный профиль, чтобы банк одобрил вашу заявку на целевой кредит или жилье.